Cargando...

Casación 26823-2024, Lima de 9-4-25 (Quinta Sala de Derecho Constitucional y Social Transitoria de la Corte Suprema) RTF impugnada: 6747-2-2020 Ponente: Jueza Suprema Delgado Aybar. Hechos: A través de una resolución de intendencia la SUNAT reconoció que el ejercicio 2002 se encontraba prescrito; sin embargo, emitió una Resolución de Determinación mediante la cual determinó el IR de ese ejercicio …
 by Adan Carrasco

RTF 5536-13-2024 de 14-6-24 Hechos: Durante la fiscalización del IR 2014, la SUNAT reparó la depreciación de activos fijos al considerar que el contribuyente no había acreditado el valor ni la fecha de adquisición de los activos sobre los cuales aplicó la depreciación. Le requirió presentar a esos efectos comprobantes de pago, títulos de propiedad y el …
by Adan Carrasco
I. Introducción El principio de causalidad es uno de los pilares fundamentales en la determinación de la renta neta imponible, teniendo por función delimitar qué gastos pueden ser deducidos, en tanto guarden una relación directa con la generación de ingresos gravados o con el mantenimiento de la fuente productora. Este principio, recogido en el artículo …
by Adan Carrasco
En los últimos años, los procesos de fiscalización han experimentado una transformación significativa. La SUNAT se ha consolidado como una de las entidades públicas más avanzadas en la implementación de tecnologías digitales, lo que le ha permitido optimizar sus recursos y reducir de manera más eficiente la brecha de incumplimiento tributario. Esta evolución se refleja …
by Adan Carrasco
RTF 2300-A-2024 de 5-3-24 Cuestión controvertida: En los casos de solicitudes de devolución de tributos por pagos indebidos o en exceso en los cuales el administrado alega que debe respetarse el valor de transacción ¿cómo debe resolver la Administración? Fallo: En los casos de solicitudes de devolución de tributos por pagos indebidos o en exceso en los cuales …
by Adan Carrasco
RTF 358-13-2025 de 15-1-25 En el caso las siguientes inconsistencias detectadas en las guías de remisión remitente y transportista restaron fehaciencia a las operaciones y no permitieron sustentar el traslado ni la efectiva recepción de las adquisiciones por el contribuyente: Respecto de otra de las guías presentadas, se verificó de la consulta vehicular en SUNARP que …
by Adan Carrasco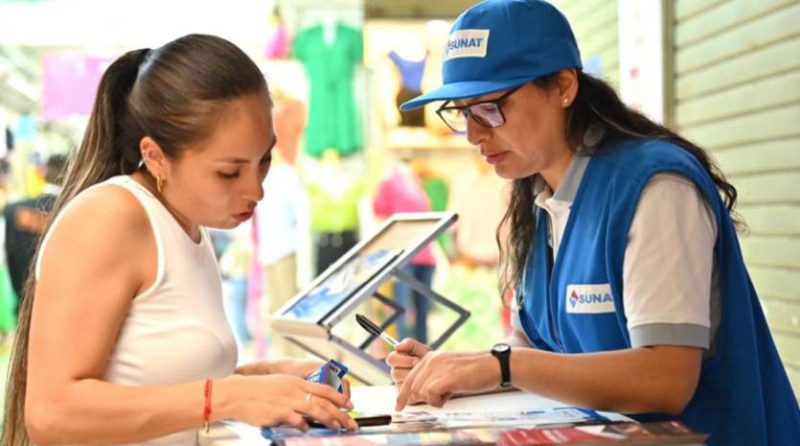
RTF 7849-10-2025 de 21-8-25 “… a fin de acreditar la depreciación de los activos fijos reparados (maquinaria y equipo), la recurrente únicamente presentó un cuadro denominado “Anexo N° 01” que obra en el CD de foja 1442, en el cual se identifica a los bienes de activo fijos, su valor y las mejoras que habría realizado; …
by Adan Carrasco
RTF 2705-5-2025 de 26-3-25 Para que un servicio sea considerado accesorio a una operación principal exonerada, se deben cumplir los requisitos previstos en el num. 1 del art. 5 del Rgto. de la LIGV, esto es, que dicho servicio forme parte del valor otorgado a la operación principal y se encuentre consignado en los comprobantes de …
by Adan Carrasco
Cumplir con las obligaciones contables y tributarias no solo evita sanciones aplicadas por la Superintendencia Nacional de Aduanas y de Administración Tributaria (Sunat), también protege la estabilidad financiera y la reputación de cualquier empresa o emprendimiento. En los últimos años, la Sunat ha intensificado sus procesos de fiscalización, apoyándose en herramientas tecnológicas que permiten detectar incumplimientos …
by Adan Carrasco
RTF 158-8-2025 de 10-1-25 Los pagos efectuados por una sociedad a favor de sus accionistas, bajo el concepto de compensación por no oponerse en una junta general a la venta de un bien social, no cumplen con el principio de causalidad previsto en el art. 37 de la LIR, pues constituyen liberalidades sin motivación empresarial. Tales …
by Adan CarrascoInput your search keywords and press Enter.