Cargando...

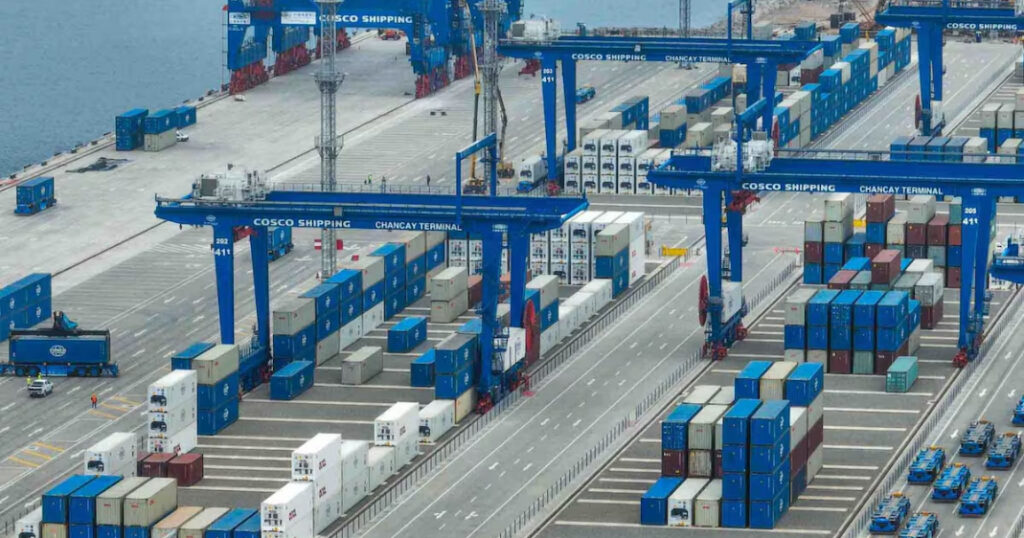
Mediante Ley 32449 (pub. 26-9-25) se ha aprobado un régimen tributario y aduanero especial administrado por operadores privados en las Zonas Económicas Especiales Privadas (ZEEP), que son espacios del territorio nacional creados por ley y delimitados por el MINCETUR. En este contexto, la Ley aprobada establece un tratamiento especial en materia de Impuesto a la Renta, beneficios …
 by Adan Carrasco
Los embargos injustos son una de las situaciones legales más angustiosas que puede enfrentar una persona o empresa. Se trata de medidas dictadas por una autoridad judicial o administrativa que restringen el uso de bienes, cuentas bancarias o propiedades, muchas veces sin que exista un fundamento válido. Cuando esto ocurre, el riesgo es alto: pérdida …
by Adan Carrasco
Res. 2353-2025/SPC-INDECOPI de 30-7-25 Cuestión controvertida: Si el consumidor denuncia la afectación del deber de idoneidad y no presenta pruebas de ello ¿corresponde invertir la carga de la prueba y requerir que el proveedor demuestre encontrarse exonerado de responsabilidad? Fallo: No. Al amparo de la LPAG, art. 173, num. 173.2 corresponde a los administrados aportar las pruebas que …
by Adan Carrasco
RTF 4379-12-2024 de 7-5-24 Hechos: A efectos de sustentar el incremento patrimonial no justificado identificado por la SUNAT, el contribuyente (persona natural) presentó copia de la escritura pública de venta de bien futuro mediante la cual una empresa acordó comprarle un inmueble de futura construcción. Habiendo culminado la construcción del inmueble y requerido el pago de su …
by Adan Carrasco
El artículo 171[1] del Texto Único Ordenado del Código Tributario, aprobado por el Decreto Supremo N° 133-2013-EF, regula los principios de la potestad sancionadora disponiendo que la Administración Tributaria ejercerá su facultad de imponer sanciones de acuerdo con los principios de legalidad, tipicidad, non bis in idem, proporcionalidad, no concurrencia de infracciones y otros principios aplicables. La …
by Adan Carrasco
RTF 4379-12-2024 de 7-5-24 Los pagos realizados por consumos efectuados con tarjetas de crédito deben considerarse dentro de la determinación del incremento patrimonial. No obstante, si el contribuyente alega que dichos pagos corresponden a reembolsos por adquisiciones de terceros realizadas con su tarjeta, tiene la carga de demostrarlo. Para ello, debe identificar las compras específicas que …
by Adan Carrasco
RTF 10006-A-2023 de 29-11-23 Hechos: El recurrente se acogió al drawback por la exportación de colas de langostino con y sin cáscara congelado. Al acogerse al régimen la recurrente declaró que el servicio de producción fue encargado a un tercero (una empresa). Para sustentar el servicio presentó partes de producción y las guías de remisión remitente de …
by Adan Carrasco
I. Antecedentes Mediante Sentencia del Tribunal Constitucional N° 975/2025 se analiza el siguiente caso: una empresa interpuso demanda de amparo, solicitando la nulidad de diversas Resoluciones de Determinación y Multa, y Resoluciones Coactiva, al considerar que fueron notificadas de manera irregular. La controversia surge en tanto, tras el cierre de operaciones de la empresa en …
by Adan Carrasco
RTF 839-2-2024 de 26-1-24 Antecedentes: El art. 16, num. 2, del Código Tributario establece que están obligados a cumplir las obligaciones formales los representantes legales de las empresas. Asimismo, dicho artículo establece la responsabilidad solidaria de tales representantes cuando por dolo, negligencia grave o abuso de facultades se dejen de pagar las deudas tributarias. Se considera que ello …
by Adan Carrasco
Res. 2946-2025-SUNARP-TR de 4-7-25 Si en el estatuto de una S.R.L. se establece que el gerente está facultado para representar a la sociedad ante toda clase de autoridades y tiene “en todos los casos facultad de delegación” y el gerente general delega dicha facultad de representación a un tercero a fin de que realice un cobro …
by Adan CarrascoInput your search keywords and press Enter.